Kisimbakazi cha sarafu kinapooripoti uvumbuzi au kusimamisha kutoa fedha: hatua kwa wenye akaunti katika siku za kwanza
Tarehe ya uchapishaji: Ilikaguliwa mwisho: Viwango vya uhariri
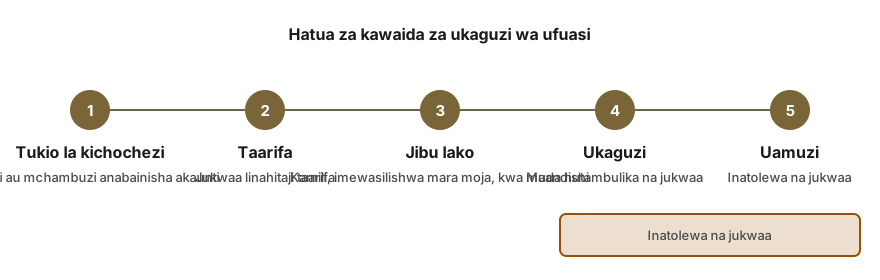
Wakati kisimbakazi cha sarafu kinapofichua uvumbuzi au kusimamisha kutoa fedha, hatua nne zinatumika. Angalia taarifa iliyotolewa kwenye njia za kampuni yenyewe. Amania akaunti kwa neno jipya na uthibitisho imara wa hatua mbili. Hifadhi picha za skrini na toleo la salio na historia ya muamala. Epuka ujumbe wowote unaohitaji uhamishaji wa fedha au uthibitisho wa maelezo. Mifumo ya usaidizi na fidia ya udanganyifu huenea haraka baada ya habari mbaya, na hakuna upande nje ya kisimbakazi kinachoweza kurejesha kutoa fedha.
Kwa maswali kuhusu kesi yako, wasiliana nasi hapa:
Angalia taarifa rasmi kwanza, ukitumia njia sahihi.
Baada ya uvumbuzi wa uvumbuzi, ujumbe wa kwanza unaokutana mara nyingi hauwezi kuwa wa kweli. Akaunti za uvumi na washambuliaji kwa kawaida hutangaza kabla kampuni kufanya hivyo. Anza na tovuti ya kisimbakazi chenyewe, iliyoingizwa kwa mikono kwenye kivinjari, au programu yake rasmi. Angalia ukurasa wa hali, kibandiko cha taarifa, au chapisho lililofungwa kwenye akaunti iliyothibitishwa.
Thibitisha tarehe na wakati wa taarifa na uangalie marekebisho. Kampuni mara nyingi hubadilisha taarifa ya awali ndani ya saa chache. Picha ya skrini ya kila toleo inapaswa kuhifadhiwa kwa kulinganishwa baadaye.
Pointi nne zinahitaji kupitiwa: nini kilivyothibitishwa, ni operesheni gani zimezimwa, ni hatua gani zinahitajika kutoka kwa wenye akaunti, na ambapo sasisho linalofuata litatolewa. Pale taarifa ni ya kimya, inabaki kuwa ya kimya. Mapengo hayapaswi kujazwa na dhana zinazotokana na mitandao ya kijamii.
Ufafanuzi wa maneno ya kawaida ya taarifa.
Kampuni huchagua maneno yao kwa makusudi, na maneno hubadilika kati ya matukio. Ufafanuzi hapa chini ni wa jumla. Kampuni pekee ndiyo ina ukweli wa tukio lake, kwa hivyo maelezo haya yanapaswa kutazamwa kama msukumo wa maswali zaidi badala ya hitimisho.
| Kile kilichotajwa katika taarifa | Tafsiri inayowezekana | Jibu linalopatikana |
|---|---|---|
| Kutoa fedha kumezimwa kwa muda | Kampuni inakagua pochi na mifumo yake kabla ya kusogeza fedha yoyote. Kusimamishwa kunaweza kudumu kutoka saa chache hadi kipindi kirefu zaidi. | Kujaribu njia mbadala haipendekezwi. Fuatilia ukurasa rasmi wa hali na hifadhi rekodi zako. |
| Amana zimezimwa au zimezuiliwa | Kampuni inaweza kuwa inajaribu kuzuia fedha mpya kufika wakati wa uchunguzi wake, au inaweza kuwa inabadilisha pochi zake. | Mwenye akaunti anapaswa kuepuka kutekeleza maelekezo mapya ya amana mpaka uthibitisho rasmi wa jukwae utathibitisha urejesho wa utendakazi wa amana. |
| Tukio la usalama linachunguzwa kwa sasa na jukwae. | Kitu hicho hakijatoa uthibitisho wa uhakika kuhusu chanzo cha msingi, wigo, au athari kwa salio la mteja lililo kwenye hifadhi. | Pitia nyaraka kwa ushauri zaidi, kwani ukiukaji wa usalama huleta hatari zinazozidi upatikanaji wa fedha zilizowekwa. |
| Fedha za wateja zimehifadhiwa au zitarudishwa | Mawasiliano haya yanawakilisha msimamo wa jukwaa na yanaweza kutegemea akiba za ndani, hifadhi kutoka kwa bima, au mipango isiyokamilika ya kurekebisha hali. | Mkaguzi anatakiwa kurekodi tarehe kamili na maneno kama yalivyo, akirejelea machapisho rasmi ya umma kwa ajili ya kuhifadhi kumbukumbu. |
| Mawasiliano ya moja kwa moja na watumiaji walioathirika yamepangwa | Kisimbakazi cha sarafu (exchange) kinakusudia kutuma taarifa kwa watumiaji waliobainishwa kuwa wameathirika; fahamu kuwa wahalifu wanaweza kuiga mawasiliano haya. | Pendekezo ni kusubiri taarifa rasmi ndani ya programu ya jukwaa au kiolesura cha akaunti; viungo vinavyopokelewa kwa barua pepe visifanyiwe kitu. |
| Badilisha nenosiri na washa uthibitisho wa vipengele viwili (two-factor authentication) kwa kuingia | Vitambulisho au kumbukumbu vinaweza kuwa vimewekwa wazi, au jukwaa linaweza kuchukua hatua kwa tahadhari. | Endelea, lakini kwa tovuni rasmi au programu ambayo mmiliki wa akaunti anafungua mwenyewe. |
Vitendo vya kuepuka katika siku za mwanzo
Hali za dharura huchochea vitendo vya haraka, na wahalifu wanaweza kutegemea mwenendo huo. Hatua za makini na zinazothibitishwa kwa ujumla hutoa uliniki zaidi kuliko zile zilizopangwa kwa haraka.
- Usifungue viungo katika barua pepe, ujumbe wa simu au ujumbe wa moja kwa moja kuhusu tukio hilo, hata kama vinaonekana kuwa rasmi.
- Usihamisha fedha kwenda kwenye anwani yoyote iliyotolewa kwenye ujumbe, bila kujali jinsi inavyodhaniwa kuwa rasmi. Kutoa fedha yoyote linapaswa kulenga pochi inayodhibitiwa na mmiliki wa akaunti, kupitia programu rasmi, pale kisimbakazi cha sarafu kinapobali.
- Usifichue nywila, msimbo wa mara moja, maneno ya mbegu (seed phrase), au upatikanaji wa mbali kwa mtu yeyote, ikiwa ni pamoja na watu wanaodai kuwa wafanyakzi wa kisimbakazi cha sarafu.
- Usifanye malipo kwa ajili ya 'kutoa fedha kwa kipaumbele', 'uthibitisho wa akaunti', au 'kuchakata fidia'. Ada ya kutolewa salio la mmiliki wa akaunti ni ishara ya kawaida ya udanganyifu.
- Usichapish picha zinazoonyesha maelezo ya akaunti, salio, au namba za rejea katika majadiliano ya umma. Taarifa kama hizo zinaweza kusomwa na watendaji wa udanganyifu.
- Epuka kuwasilisha ombi nyingi ya mara mbili kwa huduma ya msaada. Wasilisha tiketi moja na hifadhi namba ya rejea iliyoambatishwa nayo.
Udhibiti wa kutumia kwenye akaunti wakati wa kipindi cha kusubiri
Tukio la usalama linaweza kuhitaji kuimarisha udhibiti upande wa mmiliki wa akaunti, hata pale taarifa inapoangazia kuwa nywila hazikuvurugika. Kila hatua inapaswa kufanywa kupitia tovuti au programu rasmi iliyofunguliwa moja kwa moja na mmiliki wa akaunti.
- Badili nywila ya kisimbakazi cha sarafu na nywila ndefu ambayo haitumiki mahali pengine. Sasisha akaunti nyingine yoyote ambapo nywila ile ile ilitumika.
- Hamisha uthibitisho wa hatua mbili kwenda kwenye programu ya uthibitishaji au kitii cha usalama cha maunzi, na zima msimbo wa SMS pale jukwaa linapobali hili.
- Angalia rekodi ya kuingia na vifaa vilivyounganishwa, na zima vipindi vyovyote vya kikamilifu vilivyobaki.
- Thibitisha orodha ya anwani za kutoa fedha na uondoe kipengele chochote ambacho hakitambuliwa. Washa msimbo wa kupinga utapeli (anti-phishing) ikiwa jukwaa linatoa.
- Futa funguo za API ambazo hazitumiki tena, na toa ruhusa ya kutoa fedha kutoka kwa zile zinazobaki.
- Weka udhibiti imara kwenye akaunti ya barua pepe iliyounganishwa na kisimbakazi cha sarafu (exchange). Ikiwa akaunti hiyo imeathirika, kubadilisha nywila bila idhini kwenye huduma nyingine kunakuwa rahisi.
- Omba kampuni ya simu za mkononi kuweka PIN au kufunga namba hiyo, jambo ambalo linaweza kupunguza hatari ya mashambulizi ya SIM-swap.
Kumbuka mali zilizopo wakati ufikiaji bado upo
Ikiwa kisimbakazi cha sarafu (exchange) baadaye kitafungua mchakato wa madai, kutaingia katika ujenzi upya (restructuring) au kutakabiliwa na hatua za kisheria, mmiliki wa akaunti atatarajiwa kuthibitisha kilikuwepo na wakati ulikuwa upi. Rekodi zinazokuswa sasa zinaweza kuwa viguma kupata baadaye. Kazi hii inapaswa kufanywa kwa utulivu, katika kipindi kimoja.
- Picha za skrini za mizania, oda zilizofunguliwa na nafasi (positions), zikionyesha tarehe na saa.
- Historia ya mafanikio, na nakala za amana na kutoa fedha, pale jukwaa linaporuhusu.
- Hashi za muamala za amana na kutoa fedha, pamoja na anwani za pochi zinazohusika.
- Nyaraka za benki au kadi zinazohusu fedha zilizolipwa au zilizotolewa.
- Barua pepe, namba za tiketi na taarifa za kisimbakazi cha sarafu (exchange), zikihifadhiwa katika folda moja.
- Muhtasari wa kurasa moja ukiorodhesha, kwa kila kipengele: mali, kiasi, tarehe na uthibitisho unaounga mkono.
Jaribio za utapeli zinazofuata habari
Ujumbe wa utapeli kwa kawaida huanza kusambaa ndani ya masaa machache baada ya uvunjaji wa usalama. Ujumbe huo unaweza kunakili nembo na mtindo wa kisimbakazi cha sarafu (exchange), kutaja maelezo halisi kutoka kwenye habari, na kufika kwa barua pepe, ujumbe mfupi, simu au mitandao ya kijamii. Baadhi hutumwa bila ubaguzi. Nyingine zinaweza kutumia data zilizovuja ili kuonekana kuwa za kibinafsi. Ujumbe unapofanana na chochote kilichoorodheshwa hapa chini, haupaswi kubofywa. Mmiliki wa akaunti anapaswa kufungua tovuti rasmi au programu moja kwa moja na kuthibitisha kama taarifa hiyo hiyo inaonekana humo.
- Ujumbe wa taarifa unaoagiza mmiliki wa akaunti kufanya uthibitisho wa utambulisho (KYC) ili kudumisha salio la sasa, ikiwa pamoja na kiungo kilichotolewa.
- Ofa ya fidia ya fedha au marejesho ya fedha iwapo mmiliki wa akaunti atabofya, kusaini, au kutuma malipo madogo.
- Mwingiliano na mtu anayejitambulisha kuwa ni wa timu ya usalama anayeaomba msimbo wa usalama au kuanzisha kipindi cha kushirikisha skrini.
- Ombi la mmiliki wa akaunti kuhamasisha mali zilizopo hadi anwani mpya inayotajwa kuwa salama na upande wa tatu.
- Mawasiliano yanayohusu malalamiko ya umma yanayotoka kwenye akaunti isiyolingana na njia rasmi za usaidizi zilizothibitishwa.
- Matangazo ya udanganyifu au anwani za wavuti zinazofanana zinazoelekeza mtumiaji kwenye kioo cha kuingia kilichonakiliwa.
Madai, malalamiko rasmi, na kutambua mahitaji ya kupandisha kesi
Hakuna chombo cha nje kinachoweza kubaini kwa uhakika mwisho wa uvamizi unaohusisha jukwaa hili. Kisimbakazi cha sarafu (exchange) fulani huanza upya shughuli zake ndani ya siku chache huku kingine kikihitaji muda mrefu zaidi, na baadhi ya matukio yanaweza kufungwa kabisa. Iwapo jukwaa litaanzisha mchakato rasmi wa madai au marejesho ya fedha, litatangaza hatua za utaratibu kupitia njia zake rasmi na kwa kawaida litahitaji mmiliki wa akaunti kutoa ushahidi wa salio lililopo. Kumbukumbu zilizofanywa hapo juu zitatumika kwa kusudi hili.
Haki za kisheria zinatofautiana kulingana na mamlaka ya kisheria na hali ya leseni ya kisimbakazi cha sarafu (exchange). Wakili mwenye uzoefu katika mamaya haya anaweza kufafanua haki hizi mahsusi, na katika maeneo mengine, mdhibiti au mwakilishi wa malalamiko (ombudsman) ndiye anawajibu wa kupokea malalamiko rasmi dhidi ya kampuni zilizodhibitiwa.
CryptoHoldReview husaidia kukagua mawasiliano kwa dalili za onyo na kuandaa nyaraka kuwa faili ya kesi iliyopangwa. Tunaandaa malalamiko rasmi ya kuwasilisha kwa wadhibiti au mwakilishi wa malalamiko (ombudsman) pale inapofaa, na tunashirikiana na wakili huru kwa madai yanayoweza kufuata. Ikiwa fedha zilizopotea tayari kwa sababu ya ujumbe wa usaidizi wa utapeli, tunaweza kupanga uchunguzi kupitia wachambuzi huru. Hatuna uwezo wa kufungua upya kutoa fedha au kuamuru malipo ya kisimbakazi cha sarafu (exchange). Tathmini ya bure ya mwanzo, na hatuombi kamwe maneno ya mbegu (seed phrase), funguo binafsi, au nywila za mmiliki wa akaunti.
Maswali ya kawaida
Je, ni vyema kutoa fedha zote mara moja?
Uamuzi uko mikononi mwa mmiliki wa akaunti, na unategemea kama kutoa fedha bado kunafunguliwa na kilichoandikwa kwenye taarifa rasmi. Kutoa fedha kunapaswa kufanywa kupitia programu rasmi pekee, kwenda kwenye pochi inayomilikiwa na mmiliki mwenyewe, huku anwani ya pochi ikithibitishwa mara mbili. Ujumbe unaohimiza haraka hupaswi kufuatwa.
Je, jukwaa litarejesha fedha kwa wateja walioathirika?
Uamuzi hauwezi kufanywa kabla ya kampuni kutangaza kupitia njia zake rasmi za mawasiliano. Baadhi ya kisimbakazi cha sarafu (exchange) zimelipisha hasara za wateja kutoka fedha zao wenyewe au kupitia makubaliano ya bima, na nyingine hazijafanya hivyo. Rekodi zinapaswa kuhifadhiwa, na ujumbe wowote unaoahidi marejesho ya moja kwa moja unapaswa kuchukuliwa kuwa wa shaka.
Je, unaweza kuthibitisha ukweli wa ujumbe kuhusu uvunjaji huu wa usalama?
Uthibitisho hupaswi kutegemea alama au maudhui ya maneno, kwa kuwa yote mawili yanaweza kunakiliwa kwa urahisu. Mtu anayekagua unapaswa kufungua tovuti au programu ya kisimbakazi cha sarafu (exchange) moja kwa moja na kuthibitisha kama tangazo lile lile linaonekana humo. Kama tangazo kama hilo halipatikani, ujumbe unapaswa kuchukuliwa kuwa ni utapeli na kuripotiwa kwa jukwaa.
Je, fedha zilizopo katika akaunti ya kisimbakazi cha sarafu (exchange) ni salama wakati wa uvunjaji wa usalama?
Hii inategemea mifumo ipi ilikuwa imeathirika, na ni kampuni pekee yenye taarifa hiyo. Uvunjaji unaweza kuhusu pochi za kampuni, data za wateja, au zote mbili. Mmiliki wa akaunti unapaswa kusoma tangalo linasemaje kuhusu salio za wateja, na kuuliza swali moja wazi kuhusu akaunti maalum kwa huduma ya wateja.
Je, urejeshaji wa fedha zilizochukuliwa kupitia ujumbe bandia wa huduma ya wateja unawezekana?
Njia wakati mwingine ipo, ingawa si mara nyingi. Pale fedha zilipotumwa kwa kisimbakazi cha sarafu (exchange) au mtoaji wa sarafu thabiti (stablecoin), ombi la kufunga fedha linaweza kusaidia, na wakati ni wa umuhimu. Ufuatiliaji unaweza kupangwa na ripoti kuandaliwa kupitia wataalamu huru. Hakuna ahadi ya urejesho wa fedha inayoweza kutolewa.
Jinsi tunavyoweza kusaidia
- Utambuzi wa kufungwa kwa mali za crypto zilizozuiwa. Tambua ni nani aliweka kikomo kwenye fedha na ni majibu gani yanayoweza kutokea.
- Kuwasilisha malalamiko kwa wadhibiti na ofisi za mwakilishi wa umma (ombudsman). Andaa malalamiko yaliyopangwa kwa mdhibiti, ombudsman au chombo cha watumiaji, kwa utaratibu ulio wazi.
- Kutayarisha ushahidi wa kidijitali katika masuala ya sarafu mtambuka. Kusanya na kuweka kumbukumbu za mazungumzo, picha za skrini na kumbukumbu kwa mpangilio kwa ajili ya polisi, majukwaa au wakili.
- Ufuatiliaji wa sarafu iliyopotezwa na maombi ya kufungisha. Ufuatiliaji wa sarafu iliyopotezwa, maombi ya kufungisha kwa kisimbakazi cha sarafu (exchange) na mtoaji, na ripoti ya polisi.
Maudhui ya ukurasa huu ni ya jumla na hayatoi ushauri wa kisheria.