Kadi ya crypto, neobank au akaunti ya mpangaji wa malipo iliyozuiwa: sababu na chaguo za rufaa
Tarehe ya uchapishaji: Ilikaguliwa mwisho: Viwango vya uhariri
Benki, mtoaji wa kadi au mtoaji wa malipo kwa kawaida hupunguza akaunti iliyounganishwa na crypto vidhibiti vya hatari vinapofanya kazi: chanzo cha fedha kisichothibitishwa, aina ya muamala wa hatari kubwa, ongezeko la malipo ya kurudisha (chargeback), au uhamisho unaojaribu kisimbakazi cha sarafu (exchange) ambacho mtoaji hukiona vibaya. Kizuizi kwa kawaida ni cha kanuni, si cha kibinafsi. Jibu la kawaida ni mwandiko sahihi kwa ombi la mtoaji, ukiwa na nyaraka. Tunasaidia kuandaa rufaa hiyo; hakuna matokeo yanayoweza kuhakishiwa.
Kwa maswali kuhusu kesi yako, wasiliana nasi hapa:
Kesi zinazofaa huduma hii
- Kadi ya crypto ya debit imesimamishwa au kufutwa bila sababu iliyoelezwa
- Uhamisho wa kisimbakazi cha sarafu (exchange) umefuatwa na kufungwa au kufutwa kwa akaunti ya benki au neobank
- Biashara inayokubali malipo ya crypto imepata fedha kushikwa au akaunti yake ya usindikaji kusimamishwa
- Akaunti ya mfanyabiashara imefutwa na mtoaji ameomba nyaraka ambazo hazifahamiki kwa urahisi kukusanya
- Ilipokelewa tangazo fupi la mfano tu, na mahitaji halisi ya mtoaji hayajulikani wazi
Mipaka ya huduma
- Huduma yetu haiwezi kulazimisha mchakataji, mtoaji kadi au benki kurejesha akaunti au kutoa salio. Mtoa huduma anafanya uamuzi huo kwa sheria zake na sheria zinazotumika.
- Hakuna matokeo au kipindi kinachohakinishiwa, na kesi tunazotathmini kuwa hazina njia halisi ya mbele hukataliwa.
- Msaada hautatolewa wa kubadilisha, kuweka tarehe za nyuma au kuunda hati ya bandia, au kuficha chanzo cha fedha cha kweli.
- Maneno ya mbegu (seed phrase), funguo binafsi, PIN za kadi na manenosiri hayombwi kamwe kwa mmiliki wa akaunti.
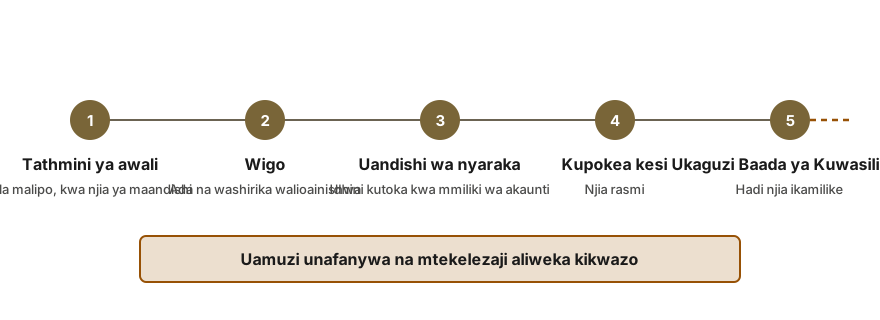
Jinsi kesi inavyopita
- Tathmini ya bure
Unaeleza kilichozuiwa na unatoa taarifa ulizopokea. Tunasema kwa maandishi kama usaidizi unawezekana, kisababishi kinachoweza kuwa chanzo na nyaraka zipi ungehitajika kutoka kwako.
- Upeo na gharama zilizorekodiwa
Ikiwa jambo linaendelea, wigo, mfumo wa ada na wataalamu huru wanaohusishwa hutolewa kwa maandishi kabla ya malipo yoyote kufanyika.
- Ukusanyaji wa ushahidi
Nyaraka hutumwa kupitia njia salama. Kabla ya kuwasilisha, nyaraka hukaguliwa kwa mapungufu, tarehe zisizoendana na migongano ya ndani.
- Kuwasilisha rufaa
Rufaa huwasilishwa kupitia njia rasmi ya mtoa huduma. Mmiliki wa akaunti hupata nakala pamoja na rejea la tiketi, ili mawasiliano ya baadaye yaweze kuhusishwa nayo.
- Ukaguzi Baada ya Kuwasilisha
Huduma hufuatilia jibu la mtoa huduma, husaidia na maswali yanayofuata, na husema wazi pale jambo linapofikia kikomo cha chaguo zilizopo.
Nyaraka za kuandaa
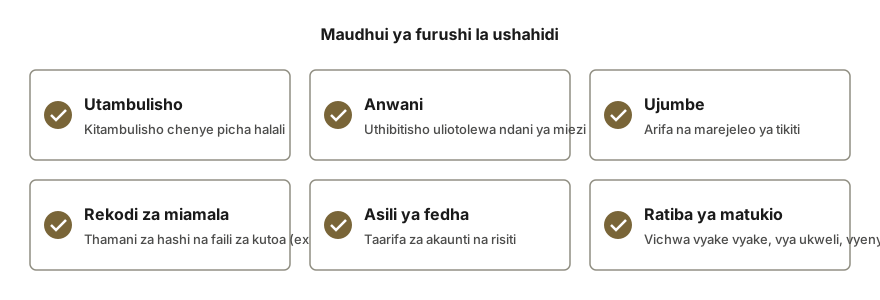
- Kitambulisho cha picha kinachotolewa na serikali pamoja na uthibitisho wa anwani
- Taarifa za kadi au akaunti zinazofunika kipindi kabla ya zuio
- Rekodi za miamala za kisimbakazi cha sarafu (exchange) zinazoonyesha ununuzi wa awali na kutoa fedha kulitumika kuchaji akaunti
- Taarifa za benki zinazoonyesha asili ya fedha za awali
- Taarifa, barua pepe na marejeleo ya tiketi yaliyotolewa na mtoa huduma
- Kwa biashara, hati ifuatayo kwa kawaida huombwa: mikataba, ankara, sera ya marejesho, na rekodi ya malipo ya kurudisha (chargeback) ya hivi karibuni.
- Hati zinazothibitisha udhibiti wa akaunti ya kisimbakazi cha sarafu (exchange) au pochi ambako fedha zilitumwa
- Rekodi fupi ya maandishi ya wakati fedha zilipatikana na kwa njia gani
Wigo wa huduma
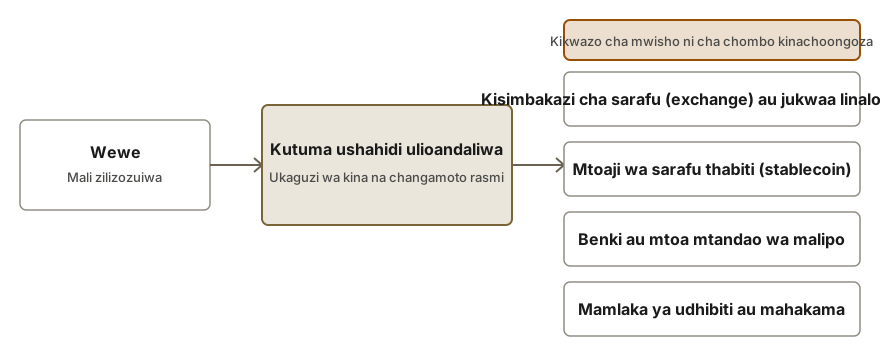
- Kagua taarifa na tambua kisababishi
Barua pepe zilizopokelewa, ujumbe wa ndani ya programu na masharti yanayotumika hunakiliwa. Watoa huduma mara nyingi hutaja tu jamii pana. Jamii hiyo hulinganishwa na uhamisho wa hivi karibuni, kuongeza fedha na shughuli za akaunti ili kubaini kanuni yenye uwezekano mkubwa zaidi iliyowaka.
- Ainisha zuio: udhibiti wa hatari, malipo ya kurudisha (chargeback), au jamii ya malipo
Ombi la chanzo cha fedha, uwiano wa malipo ya kurudisha (chargeback) na lebo ya jamii yenye hatari kubwa kila moja huhitaji jibu tofauti. Tunatambua ni swali gani jukwaa limeleta, ili nyaraka zisitumwe kama jibu la swali lisilo sahihi.
- Kusanya furushi la nyaraka
Tunasaidia kukusanya taarifa za benki, viagizo vya kisimbakazi cha sarafu (exchange), ankara, mikataba na ushahidi wa umiliki wa pochi husika, kisha tunapanga katika furushi moja lenye mshikamano wa ndani ambalo mnakili anaweza kuthibitisha bila kuchelewa.
- Andika rufaa kwa istilahi ya mtoa huduma wenyewe
Tunatayarisha rufaa fupi yenye ukweli ambayo inataja rejea la uzuio, inajibu kila swali lililoULIZWA na inajumuisha ushahidi unaounga mkono. Kwa akaunti za biashara, rufaa pia inashughulikia sera ya kurejesha fedha, utunzaji wa migogoro na maelezo ya malipo (descriptors).
- Pandisha ngazi ikiwa njia ya awali imekwama
Pale njia ya kawaida inapokwama kabisa, tunasaidia na utaratibu rasmi wa malalamiko wa mtoa huduma, na mdhibiti au ombudsman endapo ipo katika eneo husika la mamlaka, na na wakili huru endapo kiwango cha fedha zinazohatarika kinastahili.
Mazingira ya kawaida
- Kadi imekataliwa kwenye maduka baada ya kuweka fedha kutoka kisimbakazi cha sarafu (exchange)
- Akaunti ya benki imezuiwa baada ya uhamisho mkubwa wa kuingia kutoka jukwaa la crypto
- Mchakataji wa malipo hufungia salio kwa kipindi cha ukaguzi kilichopanuliwa
- Akaunti ya mfanyabiashara inafutwa baada ya biashara kuainishwa upya kuwa hatari kubwa
- Ongezeko la ghafla la malipo ya kurudisha (chargeback) huleta sharti la akiba au taarifa ya kufutwa
- Neobank huweka muda wa mwisho wa chanzo cha fedha, kisha hutumia vikwazo vya akaunti
- Akaunti inafungwa kwa taarifa kwamba mtoa huduma tena hahudumia aina hiyo ya shughuli
Muda unaotarajiwa
Mapitio ya mtoaji yanaweza kuhitaji siku au wiki kadhaa, na wachezaji fulani huweka fedha kwa kipindi fulani bila kujali rufaa yoyote. Makadirio hutolewa baada ya tathmini na hubadilishwa kadri jambo linavyopitiana.
Ada
Tathmini haitoi gharama yoyote. Baada ya hapo, wigo wa maandishi na mfumo wa ada kwa aina husika ya kesi hutolewa. Hakuna ada inayoombawe kabla ya mmiliki wa akaunti kufahamishwa kama msaada ni wawezekana. Ada →
Maswali yanayoulizwa mara kwa mara
Nini husababisha kadi ya crypto au akaunti ya benki kuzuiwa?
Vyanzo vya mara kwa mara vinajumuisha chanzo cha fedha kisichothibitishwa, uhamisho mkubwa au wa haraka unaotoka kwenye kisimbakazi cha sarafu, uchunguzi dhidi ya kategoria ya hatari kubwa, au mfumo wa malipo ya kurudisha (chargeback). Taarifa mara nyingi huweka kategoria tu, kwa hivyo sababu halisi lazima iangaziwe kutoka kwenye shughuli za muamala za hivi karibuni.
Je, tatizo la malipo ya kurudisha (chargeback) linatofautiana na tatizo la chanzo cha fedha?
Ndiyo. Tatizo la malipo ya kurudisha (chargeback) linahusu idadi ya migogoro ya malipo ya wateja, na majibu yanayofaa ni usimamizi thabiti wa mgogoro pamoja na masharti ya kurejeshewa ya kufafanuliwa wazi. Tatizo la chanzo cha fedha linahusu asili ya pesa, na majibu yanayofaa ni hati. Kuchanganya viwili vinaweza kudhoofisha rufaa.
Je, ni kweli kuweza kurejesha salio lililobaki baada ya akaunti kufungwa?
Katika visa vingi mtoaji anatarajiwa kueleza jinsi salio lililobaki litakavyorudishwa, ingawa muda na masharti yanatofautiana. Ombi la maandishi linapaswa kufanywa kwa sababu ya kufungwa na utaratibu wa kuto. Jibu linapaswa kuhifadhiwa. Huduma yetu inaweza kusaidia kuandaa ombi hilo.
Je, ni busara kufungua akaunti ya pili na mtoaji yule yule?
Kwa ujumla si. Akaunti ya pili inaweza kutazamwa kama jaribio la kupuuza zuzuio, na pia inaweza kufungwa. Rufaa kwenye akaunti iliyopo inapaswa kukamilika kwanza, huku mawasiliano yote yakihifadhiwa kwa maandishi.
Je, uwakilishi wa kisheria unahitajika kwa mgogoro na mchakaji wa malipo?
Katika visa vingi si mwanzoni. Ushauri wa kisheria unakuwa muhimu ikiwa mchakaji unashikilia salio kubwa, haujajibu rufaa, au kuna masharti ya mkataba yanayojadiliwa. Wawakilishi wa kisheria walioidhinishwa hufanya hatua za kisheria, na huduma yetu inaonyesha wakati hatua hiyo imefikiwa.
Ni hatua gani zinapatikana ikiwa mtoaji hataki kutaja sababu ya kufungwa huko imetolewa?
Mtoaji fulani anaweza kuzuiwa kufichua maelezo, au anaweza kuchagua kutofanya hivyo. Bado inawezekana kushughulikia maswali yanayoweza kutokea, kuwasilisha furushi safi la chanzo cha fedha, na kuomba mhusika mwenye jina. Furushi kamili mara nyingi husaidia ukaguzi ambao umesimama.
Hali zinazohusiana
- Furushi la nyaraka za chanzo cha fedha na chanzo cha mali kwa ukaguzi wa akaunti. Andaa faili ya kesi ya chanzo cha fedha na chanzo cha mali kwa kisimbakazi cha sarafu (exchange), benki na wasindikaji malipo.
- Utambuzi wa kufungwa kwa mali za crypto zilizozuiwa. Tambua ni nani aliweka kikomo kwenye fedha na ni majibu gani yanayoweza kutokea.
- Msaada wa kufunga akaunti na kuondoka kwenye jukwaa. Kushughulikia ukadhiishaji wa mali wakati wa kufunga akaunti: Mahitaji ya maombi rasmi ya maandishi na kufuata hatua zaidi.
- Kuwasilisha malalamiko kwa wadhibiti na ofisi za mwakilishi wa umma (ombudsman). Andaa malalamiko yaliyopangwa kwa mdhibiti, ombudsman au chombo cha watumiaji, kwa utaratibu ulio wazi.
Soma zaidi
Maudhui ya ukurasa huu ni ya jumla na hayatoi ushauri wa kisheria.