Chanzo cha fedha dhidi ya chanzo cha utajiri: tofauti, na nyaraka zinazohitajika kwa kila kimoja
Tarehe ya uchapishaji: Ilikaguliwa mwisho: Viwango vya uhariri
Chanzo cha fedha hujibu swali nyembamba: ni nini asili ya fedha zinazotumika katika muamala huu? Chanzo cha utajiri hujibu swali pana zaidi: jinsi mali jumla zilivyokusanywa kwa muda? Kisimbakazi cha sarafu (exchange) kwa kawaida huomba cha kwanza kwa amana mahususi na cha pili kwa akaunti kubwa au zenye hatari kubwa zaidi. Kila kimoja kinahitaji nyaraka zinazolingana na asili halisi.
Kwa maswali kuhusu kesi yako, wasiliana nasi hapa:
Maswali mawili yanayoonekana kufanana
Chanzo cha fedha kina wigo mkavu. Kinahusu pesa katika uhamisho mahususi, kwa mfano amana iliyosababisha ukaguzi. Mkaguzi kwa kawaida huhitaji nyaraka zinazoonyesha njia kutoka asili ya fedha hizo hadi kisimbakazi cha sarafu (exchange).
Chanzo cha utajiri kina wigo mpana. Kinaeleza jinsi mali jumla zilikusanywa, kwa mfano kupitia miaka ya ajira, biashara, urithi au faida za uwekezaji. Kinatoa muktadha, hivyo mkaguzi anaweza kutathmini kama ukubwa wa amana unaolingana na nyuma iliyotajwa ya mmiliki wa akaunti.
Kwa nini majukwaa huomba moja au jingine
Ombi la chanzo cha fedha kwa kawaida husababishwa na tukio mahususi, kama amana kubwa, fedha zilizopokelewa kutoka anwani ya pochi isiyofahamika, au mwenye kikundi ambaye amebainishwa. Ombi la chanzo cha utajiri linaweza kufanywa pale salio la akaunti ni kubwa, wasifu umegawanywa kuwa wa hatari kubwa, au shughuli zilizoonekana zinaonekana kuwa juu zaidi ya mapato yaliyotangazwa.
Ombi fulani linahitaji vipengele vyote viwili kujibiwa. Kila kimoja kinapaswa kujibiwa katika sehemu tofauti, ili mkaguzi aweze kuthibitisha bila kutafuta katika faili.
Asili na ushahidi unaolingana
Nyaraka zinazohitajika zinategemea asili ya fedha. Rekodi inayofaa kwa asili moja inaweza kutokuwa na uzito wowote kwa asili nyingine. Orodha ifuatayo inatumika kama mwanzo na inapaswa kubadilishwa kulingana na kesi husika.
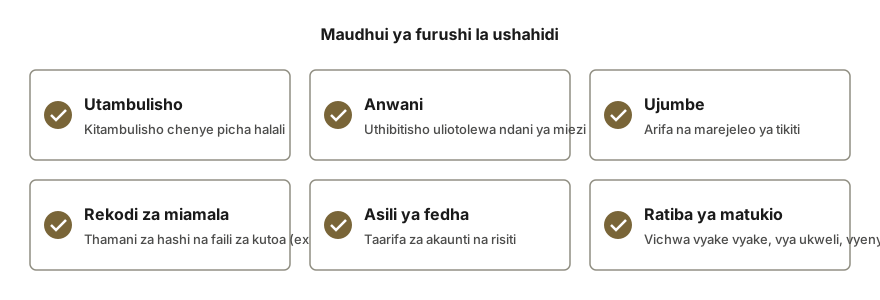
- Mshahara: slahizi za mishahara, mkataba wa ajira, na taarifa za benki zinaonyesha mshahara unapopokelewa na uhamisho unaofuata kwenda kwa kisimbakazi cha sarafu (exchange).
- Faida za biashara: makusudi ya miamala na taarifa kutoka kwa majukwaa yaliyotumika kwa biashara, pamoja na rekodi za kutoa fedha zinazofuatisha njia hadi kwenye amana ya sasa.
- Uchimbaji (mining): yaliyotunishwa yanahitaji nyaraka zinazofunua vigezo vya uendeshaji vya mfumo wa uchimbaji, historia ya malipo ya bwawa (pool), na anwani za pochi zinazopokea zinazohusiana.
- Mauzo ya mali au gari: mkataba wa mauzo, uthibitisho wa malipo yaliyopokelewa, na rekodi ya benki inayofunua mapato.
- Zawadi: barua ya zawadi iliyoandikwa sahihi inayotambua mtoa zawadi, uthibitisho wa fedha za mtoa zawadi pale anapoulizwa, na rekodi ya benki ya uhamisho.
- Urithi: wasia au waraka wa mahakama, uthibitisho wa thamani ya mali ya urithi, na rekodi ya malipo yaliyofanywa kwa mmiliki wa akaunti.
Kuunganisha rekodi kuwa akaunti moja
Idadi kubwa ya faili ni vigumu kukagua. Maelezo mafupi ya maandishi ni rahisi kupima. Kwa kila asili, andika sentensi tatu au nne zinazoeleza fedha zilikuwa nini, zilipokelewa lini, zilihamishwaje, na waraka gani unathibitisha kila hatua.
Pale fedha zilipohama kupitia pochi au majukwaa mengi, orodhesha kila hatua kwa mpangilio pamoja na tarehe na kiasi. Takwimu katika maelezo yanapaswa kulingana na takwimu katika nyaraka. Tofauti ndizo sababu ya mara kwa mara zaidi ya jibu kukataliwa.
Mapengo yanayojitokeza mara kwa mara na jina yashughulikie
Rekodi za vitendo mara nyingi hazikamiliki. Huenda kumekuwa na akiba ya pesa taslimu, fedha zilizopokelewa kutoka kwa rafiki, akaunti iliyofungwa, au nyaraka kwa lugha nyingine. Mapengo hayo siyo ya kuharibu kila wakati kama yanaelezwa kwa uwazi.
Toa badala inayopatikana zaidi na eleza kwa nini hati asili haipo. Kauli iliyosainiwa na upande mwingine, barua iliyothibitishwa na notari, au nakala rasmi iliyoombolezwa kutoka benki inaweza kuziba pengo. Hati haziruhusiwi kubuniwa au kubadilishwa. Karatasi ya uongo inaleta hatari zaidi kuliko ile inayokosekana.
- Omba taarifa za kihistoria kutoka kwa benki au jukwaa husika, kwani taasisi nyingi huhifadhi kumbukumbu kwa miaka kadhaa.
- Tafsiri hati zozote ambazo haziko kwa lugha inayotumika na kisimbakazi cha sarafu (exchange).
- Wasilisha kiasi kwa sarafu asili na rekodi tarehe ya ubadilishaji na kiwango kilichotumika.
- Unga mkono asili ya fedha taslimu kwa historia ya akiba badala ya kauli ya nia pekee.
Hatua zinazofuata
Mmiliki wa akaunti lazima atambue mahitaji mahususi ndani ya ombi la jukwaa. Hati zinapaswa kupangwa kwa asili na kuungwa mkono na barua fupi ya kufafanua.
Ikiwa asili ya fedha ni tata au mawasilishi ya awali yamekataliwa, sisi tunaratibu ukaguzi wa nyaraka na mwingiliano na wataalamu huru. Jukwaa hubaki na mamlaka ya mwisho ya kufanya maamuzi.
Maswali ya kawaida
Je, chanzo cha fedha na chanzo cha utajiri vina maana moja?
Chanzo cha fedha kinaeleza asili ya mtaji wa muamala mahususi. Chanzo cha utajiri kinaeleza jinsi mali za mtu zilikuwajwa kwa pamoja. Mkaguzi anaweza kuhitaji nyaraka mahususi kwa kila moja.
Je, ni lazima kuwasilisha ndefu rasmi ya kodi ili kutimiza mahitaji ya kuthibitisha chanzo cha utajiri?
Ingawa si lazima kwa wote, marejesho ya kodi hutoa nyaraka muhimu kwa mapato yaliyotangazwa kutoka kwa ajira. Nyaraka mbadala, ikiwemo malipo ya mishahara na mikataba ya mauzo, yanaweza kutimiza vigezo vinavyohitajika.
Je, zawadi inakubalika kama chanzo cha fedha?
Ikiwa unaweka uthibitisho wa zawadi, barua kutoka kwa mtoaji zawadi, kumbukumbu za utambulisho, na kumbukumbu ya muamala ni mahitaji ya kawaida. Jukwaa linaweza pia kuomba ushahidi unaoeleza jinsi mtoaji zawadi alijikusanyia utajiri wake binafsi.
Nyaraka gani mahususi zinahitajika fedha zinapotokana na faida au akiba za awali za sarafu kidijitali (cryptocurrency)?
Mmiliki wa akaunti anapaswa kuonyesha mnyororo kamili wa miamala kutoka kwa ununuzi wa awali wa sarafu za kawaida (fiat), kupitia historia ya biashara, hadi kwa amana inayokaguliwa. Faili za kuingiza zinazotolewa na jukwaa na kumbukumbu zinazolingana za benki ni nyaraka za kawaida zinazokubaliwa kwa kusudi hili. Mapengo yoyote katika mnyororo ulioandikwa yanatarajiwa kuelezwa kwa maelezo ya maandishi badala ya kufichwa katika uwasilishaji.
Kipindi gani cha nyaraka kinaweza kufunikwa na ukaguzi wa chanzo cha fedha?
Ukaguzi kwa kawaida unaendelea hadi asili iliyothibitishwa na inayothibitika itakapotambuliwa. Katika kesi nyingi kipindi hiki kinafunika miaka kadhaa. Jukwaa linaweza kutaja kipindi kinachohitajika. Pale kipindi hakijatajwa, mmiliki wa akaunti anaweza kuomba ufafanuzi wa kipindi ambacho mkaguzi anatarajia.
Jinsi tunavyoweza kusaidia
- Furushi la nyaraka za chanzo cha fedha na chanzo cha mali kwa ukaguzi wa akaunti. Andaa faili ya kesi ya chanzo cha fedha na chanzo cha mali kwa kisimbakazi cha sarafu (exchange), benki na wasindikaji malipo.
- Msaada wa kufungua akaunti ya kisimbakazi cha sarafu.. Tambua kikomo, kusanya ushahidi wa KYC na AML, jibu ufuasi, na wasilisha rufaa.
- Msaada kwa Wadhaniaji wa Uzui na Matokeo ya Uongo ya AML. Ulinganifu wa uzui au AML usio sahihi: furushi la ushahidi na tamko linalowasilishwa na wakili ili kuondoa alama.
- Utambuzi wa kufungwa kwa mali za crypto zilizozuiwa. Tambua ni nani aliweka kikomo kwenye fedha na ni majibu gani yanayoweza kutokea.
Maudhui ya ukurasa huu ni ya jumla na hayatoi ushauri wa kisheria.