Sababu za kisimbakazi cha sarafu kufunga akaunti, na jinsi ya kuzitafsiri.
Tarehe ya uchapishaji: Ilikaguliwa mwisho: Viwango vya uhariri
Sababu tano zinazosababisha kufungwa kwa akaunti nyingi: ukaguzi wa uthibitisho wa utambulisho usio kamili au kushindwa, alama ya AML kwenye fedha zilizopokelewa, shughuli zisizolingana na wasifu wa mteja, mabadiliko ya eneo au kifaa, na ombi la kisheria au wa udhibiti. Taarifa hiyo kwa kawaida hutaainisha kategoria tu. Kusoma kwa makini na kujibu hasa kile kinachohitajika ndiyo hatua ya kwanza.
Kwa maswali kuhusu kesi yako, wasiliana nasi hapa:
Kufungwa kwa akaunti kwa kawaida ni hali ya ufuasi, si matokezo ya udanganyifu.
Uthibitisho wa mteja na ufuatiliaji wa muamala ni wajibu wa kisimbakazi kilichodhibitiwa. Wakati kanuni za programu au mchambuzi wa binadamu wanapogundua kitu kinachohitaji ufafanuzi, akaunti inahamia katika hali ya kikomo hadi ukaguzi ukamilike.
Katika hali nyingi hakuna tuhuma inayotolewa dhidi ya mmiliki wa akaunti. Akaunti inatarajiwa kupokea taarifa ambayo kisimbakazi kinatakiwa kupata, ndiyo maana maudhui na ukamilifu wa majibu ni muhimu zaidi kuliko nguvu ya malalamiko yoyote.
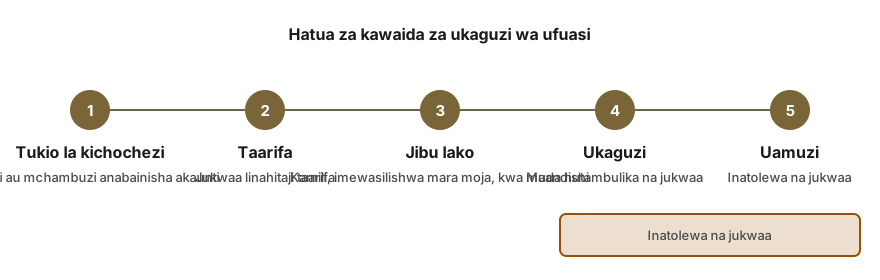
Vyanzo tano vya kawaida.
Hizi ni mifumo ya jumla. Kisimbakazi kila kinatumia kanuni zake, na taarifa inayopokelewa inaweza isionyeshe ni chanzo gani kinatumika.
- Uthibitisho wa utambulisho: nyaraka zilizotapika, zisizo na kusomwa, zisizoendana au zilizotajwa kama zimebadilishwa, au ngazi ya uthibitisho ambayo haifanyi kazi tena.
- Fedha zinazoingia zilizotajwa: amana iliyotunza kutoka kwa anwani ambayo mtoa huduma wa uchambuzi anahusisha na huduma hatari, au ambayo kisimbakazi hakiwezi kuweka asili yake wazi.
- Shughuli zinazotofautiana na wasifu: kiasi, kasi au wadau wanaotofautiana na ulichotangaza akaunti.
- Mabadiliko ya eneo au kifaa: kuingia kutoka nchi mpya au mtandao unaoashiria eneo lililozuiwa, au dalili kwamba mtu mwingine anatumia akaunti.
- Maombi ya kisheria au ya mdhibiti: amri ya mahakama, maombi ya waendesha sheria, au ulinganifu unaohusiana na vikwazo.
Kutafsiri taarifa iliyopokelewa
Maelezo matatu ni muhimu: kipengele kilichoombwa, muda wa mwisho na njia itumikayo. Kuomba chanzo cha fedha ni jambo tofauti na kuomba uthibitisho mpya wa utambulisho (KYC), ingawa vyote viwili vinaweza kuwekwa chini ya kichwa kimoja cha tiketi.
Ikiwa ujumbe ni wa jumla, unapaswa kuhifadhiwa na swali moja mahususi liwekwe: ni habari gani zinahitajika kukamilisha ukaguzi. Kila jibu huhifadhiwa kwa maandishi.
Tabia inayopendekezwa katika siku za kwanza
Mwanzoni, lengo ni jibu moja lililokamilika, lenye uthabiti na lililotumwa kupitia kituo maalum kilichotajwa na kisimbakazi cha sarafu (exchange).
- Fedha hazipaswi kuhamishwa kati ya pochi au kisimbakazi cha sarafu (exchange) kwa lengo la kuepuka kufungwa, kwa sababu uhamisho mpya unaongeza shughuli zaidi za kuelezwa.
- Nyaraka zinazoonyesha chanzo cha fedha zinakusanywa, kwa mfano taarifa za benki, risiti za ununuzi na nakala za awali za kutoa fedha kutoka kisimbakazi cha sarafu (exchange).
- Tumia njia rasmi pekee iliyotajwa katika taarifa hiyo kwa majibu, na hifadhi nambari ya rejea.
- Maneno ya mbegu (seed phrase), funguo binafsi, au neno la siri (password) haipaswi kamwe kushirikiwa na mtu yeyote anayetoa msaada, ikiwa ni pamoja na yeyote anayekushtaki kwanza.
Ni nini kinapofanya msaada uwe na thamani
Msaada uliopangwa unaweza kuokoa muda ambapo ukaguzi hana tarehe ya mwisho, majibu yanaendelea kukataliwa, kiasi kikubwa kinahusika, au alama inashukiwa kuwa ni makosa ya uongo. Mtaalamu huru anaweza kujenga upya swali nyuma ya taarifa, kukagua furushi la ushahidi kwa mapengo na kuandaa jibu.
Hakuna matokeo yoyote yanayohakikishwa. Kisimbakazi cha sarafu (exchange) ndicho kinachofanya uamuzi, na kesi zingine hazina njia yoyote. Mshauri mzuri anasema hivyo katika hatua ya awali.
Maswali ya kawaida
Kisimbakazi cha sarafu (exchange) kinaweza kudumisha ufungaji wa fedha kwa muda gani?
Hakuna kikimo kimoja kinachotumika. Muda unategemea kisimbakazi cha sarafu (exchange), sababu na kasi ambayo maswali yanajibiwa. Ukaguzi mingi hufunga mara tu nyaraka zinazohitajika zinapotolewa, wakati nyingine zinabaki wazi kadri kisimbakazi cha sarafu (exchange) kinaposubiri mamlaka.
Je, inawezekana kutoa fedha wakati akaunti inakaguliwa?
Vikwazo vya kutoa fedhu kwa kawaida vinatumika kwa muda wa ukaguzi wa ufuasi mzima. Kisimbakazi chache cha sarafu (exchange) huruhusu malipo kwenye akaunti ya benki iliyothibitishwa au kurudi kwenye anwani ya asili, kwa hiyo kisimbakazi cha sarafu (exchange) paswe kuulizwa kile kinachotumika kwa kesi maalum.
Je, ufungaji wa fedha unaashiria tuhifa ya uhalifu?
Si kwa njia yenyewe, kwa sababu idadi kubwa ya ufungaji ni hatua za kawaida za ukaguzi wa ufuasi. Ombi la kisheria linatofautiana na hizi, na taarifa kwa kawaida litaeleza hivyo.
Je, ni salama kulipa upande unaoahidi kufungua akaunti haraka?
Uangalifu wa ziada unahitajika. Hakuna upande wa nje unaweza kufungua akaunti kwa oda, kwa hiyo malipo ya awali, matokeo yaliyohakikishwa na maombi ya maneno ya mbegu (seed phrase) au neno la siri yote yanapaswa kusababisha shaka.
Jinsi tunavyoweza kusaidia
- Msaada wa kufungua akaunti ya kisimbakazi cha sarafu.. Tambua kikomo, kusanya ushahidi wa KYC na AML, jibu ufuasi, na wasilisha rufaa.
- Utambuzi wa kufungwa kwa mali za crypto zilizozuiwa. Tambua ni nani aliweka kikomo kwenye fedha na ni majibu gani yanayoweza kutokea.
- Furushi la nyaraka za chanzo cha fedha na chanzo cha mali kwa ukaguzi wa akaunti. Andaa faili ya kesi ya chanzo cha fedha na chanzo cha mali kwa kisimbakazi cha sarafu (exchange), benki na wasindikaji malipo.
Maudhui ya ukurasa huu ni ya jumla na hayatoi ushauri wa kisheria.