Alama ya hatari ya uchunguzi wa pochi inatengenezwaje, na je inaweza kuwa si sahihi?
Tarehe ya uchapishaji: Ilikaguliwa mwisho: Viwango vya uhariri
Alama ya hatari ya uchunguzi wa pochi ni daraja linalotolewa kwa anwani ya crypto na programu ya uchambuzi, kwa kuzingatia miunganisho ya kihistoria ya anwani hiyo na anwani na huduma nyingine. Daraja za chini, za kati na za juu, mara nyingi zikiwa kijani, ya manjano na nyekundu, zinaonyesha kwa kiasi gani anwani hiyo inahusiana na makundi kama utapeli, mixers au vyombo vilivyo chini ya vikwazo. Alama hii ni makadirio na sio uamuzi wa mwisho, na inaweza kuwa si sahihi au kuwa na taarifa zilizopitwa na wakati.
Kwa maswali kuhusu kesi yako, wasiliana nasi hapa:
Kusudi la uchunguzi
Uchunguzi wa pochi na anwani ni udhibiti unaofanywa na kisimbakazi cha sarafu (exchange), benki na kampuni za malipo kwenye anwani za crypto. Programu huchunguza chanzo cha fedha zinazopokelewa na anwani, mahali fedha zilizotumwa kwanaga, na huduma zilizoshirikiana nazo.
Matokeo ni alama ya hatari au uainishaji. Kampuni hutegemea hilo wakati wa kuamua kama watakubali amana, kuzuia kutoa fedha, au kuomba taarifa zaidi kutoka kwa mteja.
Maana ya rangi na makundi
Kila mtoaji hutumia mpuo wake mwenyewe, hivyo namba na lebo hazilingani. Wazo la msingi linafanana katika zana nyingi.
- Kijani au ya chini: hakuna uhusisho mkubwa na makundi ya hatari kubwa zaidi, au miunganisho yoyote ipo mbali hatua kadhaa.
- Manjano au ya kati: miunganisho fulani na makundi yanayohitaji ukaguzi wa karibu, ikiwemo kamari, baadhi ya kisimbakazi cha sarafu (exchange) au nchi za hatari kubwa.
- Nyekundu au ya juu: uhusiano wa karibu au wa moja kwa moja na makundi yanayojumuisha vyombo vilivyojaribiwa, utapeli, ransomware, masoko ya darknet au mixers.
- Lebo za kundi: zana inaweza kutaja aina ya ufunuo, kwa mfano mixer, udanganyifu au sanctions, na inaweza kuonyesha ilikuwa mbali kwa hatua ngapi.
- Ufunuo wa moja kwa moja dhidi ya wa kati: kiungo cha moja kwa moja kwa kawaida hupewa uzito mkubwa kuliko ule uliopo mbali kwa hatua kadhaa.
Jinsi alama zinaweza kukosa usahihi
Zana hizi hufanya kazi kwa mifumo na uwezekano, hivyo makosa hutokea. Ufunuo wa kati ni tatizo linalotokea mara nyingi zaidi. Fedha zilifika anwani ya pochi kutoka kwa chama kilichopokea fedha kutoka chanzo kilichoonyeshwa, na alama inaakisi ule uhusiano wa mbali hata ingawa mmiliki wa akaunti hakuwa na njia ya vitendo ya kujua hilo.
Ukundi (clustering) unatoa tatizo lingine. Programu inaunganisha anwani inazoamini zinadhibitiwa na mmiliki mmoja, na wakati mwingine hizo makundi si sahihi. Lebo pia zinaweza kuwa za zamani, kwani huduma inaweza kubadilisha umiliki au anwani inaweza kugawiwa upya baada ya hatari ya awali kuisha.
Watoaji huduma wanaweza pia kutoa matokeo tofauti kwa anwani moja. Alama ya juu kutoka zana moja pamoja na alama ya chini kutoka nyingine ni msingi wa busara wa kuomba ukaguzi wa karibu zaidi.
Kinachotokea alama inaposababisha zuio
Pale alama ya juu inaporekodiwa, kampuni inaweza kusimamisha amana au kuweka vikwazo kwenye akaunti iliyozuiwa ikisubiri ukaguzi wake. Kwa kawaida, itaomba nyaraka kuhusu chanzo cha fedha, uthibitisho wa utambulisho (KYC), au maelezo ya muamala uliohojiwa.
Kwa kawaida, alama yenyewe haitajwa kama sababu iliyotangazwa ya hatua; kampuni kwa kawaida hutoa taarifa tu kwamba akaunti ipo chini ya ukaguzi. Kwa sababu hiyo, kwa ujumla ni vyema kuomba ufafanuzi ni muamala au anwani gani iliyozua tahadhari.
Hatua za kupinga alama
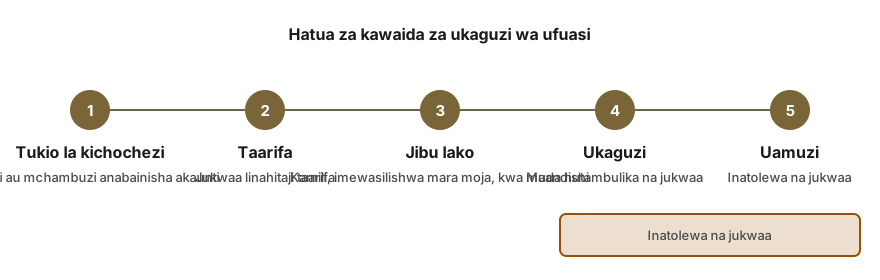
Pingamizi huwa na ufanisi zaidi pale linapokuwa la kina. Anwani na muamala vinapaswa kutambuliwa, pamoja na maelezo mafupi yaliyoungwa mkono na ushahidi wa nyaraka.
- Omba kampuni kutambua anwani na muamala mahususi uliofanya taarifa hiyo itoke.
- Jikusanyie historia ya muamala ikionyesha jinsi fedha zilivyofika na madhumuni ambayo yalikuwa yamepangwa kwa ajili yake.
- Jumuisha ushahidi wa chanzo halisi cha fedha, kwa mfano taarifa za kisimbakazi cha sarafu (exchange), risiti, au rekodi za benki.
- Omba kampuni kuangalia tena taarifa hiyo, au kufanya uchunguzi upya kupitia mtoa huduma wake.
- Dumisha rekodi ya maandishi ya majibu yote, na weka mawasiliano yote kupitia njia rasmi pekee.
Msaada unapatikana wapi
Tathmini ya kesi yako inapatikana bila gharama. Wataalamu huru huchambua historia ya anwani, wanapanga kile alama hiyo inawezekana kuonyesha, na wanasaidia kuandaa changamoto iliyoandikwa wazi. Hakuna alama inayoweza kubadilishwa na sisi, wala kampuni yoyote haiwezi kulazimishwa kukubali changamoto, na ombi la maneno ya mbegu (seed phrase), funguo binafsi, au nywila halikitekeremsha kamwe.
Maswali ya kawaida
Je, alama ya hatari ya nyekundu inaweza kuonyesha shughuli za jinai katika pochi yangu?
Hapana. Alama ya nyekundu inaonyesha kuwa programu ya uchunguzi imetambua uhusiano na kategoria inayotajwa kama hatari. Uhusiano huo unaweza kuwa usio moja kwa moja au kuwa wa zamani. Ni mchambuzi anayetoa uamuzi kama uhusiano huo ni muhimu, na maelezo yaliyodokumenta mara nyingi huutatua swali hilo.
Je, inawezekana kupata alama ya hatari kwa pochi yangu mwenyewe?
Watoa huduma fulani za uchambuzi hutoa uchunguzi mdogo bila gharama, huku wengine wakilipatia ripoti kwa wateja wa biashara pekee. Matokezo yanatofautiana kati ya zana, kwa hivyo alama yoyote moja inapaswa kutazamwa kama ishara badala ya uamuzi wa mwisho.
Je, inawezekana kubadilisha au kuondoza alama ya uchunguzi wa pochi?
Watoa huduma wanaweza kubadilisha lebo wakati ushahidi wa kutosha umepelekwa, lakini hawana wajibu wa kufanya hivyo. Kwa vitendo, lengo la kawaida ni kuridhisha jukwaa linalohifadhi fedha, si kubadilisha alama yenyewe.
Kisimbakazi changu cha sarafu (exchange) kilikubali amana kisha kikifungaje baadaye?
Uchambuzi wa uchujaji hufanywa tena mara nyingi kadiri taarifa mpya zinapopatikana. Ikiwa lebo inabadilika baada ya amana, kisimbakazi cha sarafu (exchange) kinaweza kuitreati kama kichocheo cha ukaguzi wa fedha ilizokwisha kukubali. Nyaraka hutakiwa kutoka kwa mmiliki wa akaunti katika hatua hiyo.
Jinsi tunavyoweza kusaidia
- Alama za ukaguzi wa pochi: rufaa na nyaraka. Alama ya hatari kubwa kutoka kwa zana za ukaguzi: rekodi njia ya fedha na fungua rufaa.
- Tathmini ya Shughuli za Muamala za Blockchain. Ripoti ya chanzo cha fedha inayotokana na kufuatilia miamala, iliyoandaliwa kwa ukaguzi na timu ya ufuasi.
- Furushi la nyaraka za chanzo cha fedha na chanzo cha mali kwa ukaguzi wa akaunti. Andaa faili ya kesi ya chanzo cha fedha na chanzo cha mali kwa kisimbakazi cha sarafu (exchange), benki na wasindikaji malipo.
- Utambuzi wa kufungwa kwa mali za crypto zilizozuiwa. Tambua ni nani aliweka kikomo kwenye fedha na ni majibu gani yanayoweza kutokea.
Maudhui ya ukurasa huu ni ya jumla na hayatoi ushauri wa kisheria.