Fedha zilizofungwa baada ya muamala wa P2P: kufungwa kwa benki, kushikwa na kisimbakazi na nyaraka za makubaliano
Tarehe ya uchapishaji: Ilikaguliwa mwisho: Viwango vya uhariri
Kizuizi kinachohusiana na P2P kwa kawaida hutokea pale mwingine wa biashara anaporipotiwa kwa shughuli za udanganyifu, au pale benki au kisimbakazi cha sarafu (exchange) kinapoonyesha malipo yanayoingia kama yanayohusiana na akaunti yenye hatari kubwa. Mmiliki wa akaunti aliyefanya biashara kwa nia njema anaweza bado kupata kusimamishwa. Udhibiti unaotarajiwa na wakaguzi ni nyaraka zinazoonyesha kuwa biashara ilikuwa ya kweli: rekodi ya mazungumzo, risiti, uthibitisho wa malipo na historia ya miamala ya mmiliki wa akaunti. Huduma hii inasaidia kukusanya faili hiyo na kuandaa rufaa zinazohusiana.
Kwa maswali kuhusu kesi yako, wasiliana nasi hapa:
Kesi zinazofaa huduma hii
- Akaunti ya benki ya mmiliki wa akaunti imefungwa baada ya kupokea fedha kutoka kwa mnunuzi wa sarafu ya P2P, na kuhitaji ukaguzi wa chanzo cha fedha.
- Akaunti za jukwaa zinazuiwa baada ya kununua sarafu kutoka kwa muuzaji wa P2P aliyeripotiwa na mamlaka za udhibiti.
- Arifa ya kifahari inapokelewa ikisema kuwa malipo yanayoingia yamehusishwa na malalamiko kuhusu uwezekano wa udanganyifu au hatari.
- Mali za sarafu zilisambaratishwa kwa nia njema, lakini benki ya mnunuzi baadaye imeomba fedha hizo zirudishwe.
- Mmiliki wa akaunti hawezi kuthibitisha kuwa biashara ilifanyika na kuwa masharti ya malipo yalikuwa ya haki.
Mipaka ya huduma
- Hakuna benki, kisimbakazi cha sarafu (exchange) au mamlaka ya polisi inayoweza kulazimishwa kutoa fedha. Maamuzi hayo yako kwao, chini ya kanuni zao na sheria inayotumika.
- Hakuna matokeo au ratiba linaloahidiwa. Malipo yaliyosimamishwa kuhusiana na suala la udanganyifu yanaweza kukaa kwa muda mrefu bila kutolewa.
- Huduma haitasaidia kubadilisha au kutengeneza ushahidi, wala kuficha uhusiano halisi na udanganyifu.
- Maneno ya mbegu (seed phrase), funguo binafsi na nywila haitafanywa ombi kamwe na hayapaswa kutumwa kwa mtu yeyote.
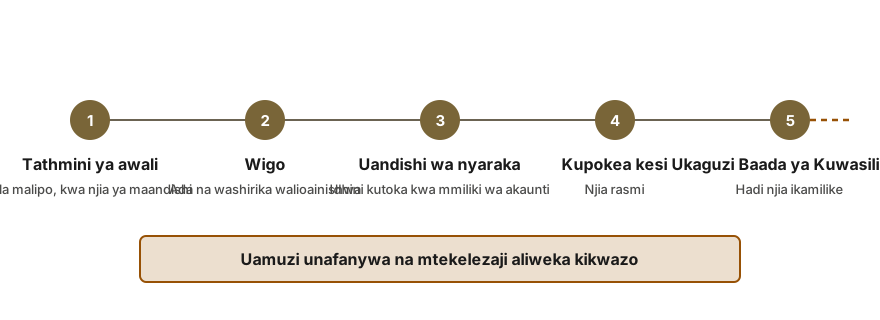
Jinsi kesi inavyopita
- Tathmini ya bure
Mmiliki wa akaunti anatoa maelezo ya kilichofungwa, ni upi aliweka uzuiaji huo, na jinsi biashara ilivyendelea. Kisha tamko lililoandikwa hutolewa kuhusu kama msaada unaweza kutolewa na ni njia gani inaonekana inawezekana.
- Upeo na gharama zilizorekodiwa
Pale jambo linapoendelea, wigo wa kazi, muundo ya ada na wataalamu huru waliopewa kaziuthibitishwa kwa maandishi kabla ya malipo yoyote kuwa ya lazima.
- Ukusanyaji wa ushahidi
Rekodi ya mazungumzo, risiti, taarifa za benki na rekodi za jukwaa hutumwa kupitia njia salama. Nyenzo hii hukaguliwa kwa upinzani na upuuzaji kabla ya kuwasilishwa kwa yeyote.
- Wasilisho
Rufaa huwasilishwa kupitia njia rasmi za benki na kisimbakazi cha sarafu (exchange). Mmiliki wa akaunti hupata nakala pamoja na namba za marejeo.
- Ukaguzi Baada ya Kuwasilisha
Majibu hufuatiliwa, maswali ya kufuatilia yanaungwa mkono, na mmiliki wa akaunti anajulishwa wazi pale kesi inapofikia mpaka wa kinachoweza kufanyika.
Nyaraka za kuandaa
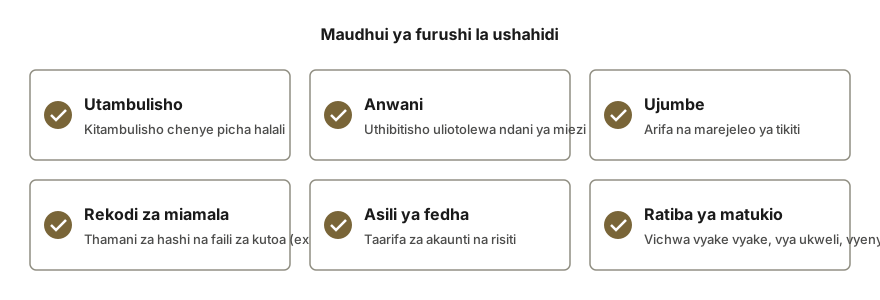
- Kitambulisho cha picha kinachotolewa na serikali pamoja na uthibitisho wa anwani
- Picha za skrini au agizo la kuingiza la tangazo la P2P, pamoja na mazungumzo kamili na mpinzani
- Uthibitisho wa malipo kutoka benki au programu ya malipo, ukionyesha tarehe na kiasi
- Rekodi ya agizo na uthibitisho wa kutolewa unaoshikiliwa na jukwaa la P2P
- Historia ya kisimbakazi cha sarafu (exchange) inayoonyesha sarafu zilizopokelewa au kutumwa
- Taarifa iliyotolewa na benki au kisimbakazi cha sarafu (exchange), ikiwa na namba ya marejeleo
- Rekodi za awali za P2P au biashara zinazoonyesha tabia ya kawaida ya akaunti
- Ratiba fupi ya maandishi ya biashara hiyo
Wigo wa huduma
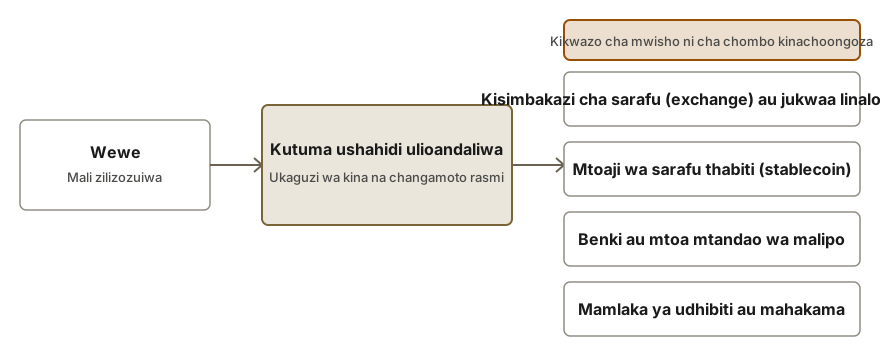
- Baini upande uliofunga fedha na msingi wake
Kufunga fedha na benki, kufunga na kisimbakazi cha sarafu (exchange) na kuzuia na polisi kila kimoja kunafuata kanuni tofauti na njia tofauti za kutatua. Tunakagua taarifa zilizopokelewa na kubaini ni upande gani unashika fedha, na chini ya aina gani ya ombi.
- Jenga upya rekodi ya biashara
Tunakusanya muamala wa P2P kwa mpangilio: tangazo, kumbukumbu ya mazungumzo, bei iliyokubaliwa, uthibitisho wa malipo na kutolewa kwa sarafu. Ratiba yenye tarehe kwa kawaida ni nyaraka imara zaidi inayoonyesha kuwa biashara ilikuwa ya kweli.
- Onyesha nia njema katika muamala
Mmiliki wa akaunti anasaidiwa kukusanya dalili za tabia ya kawaida ya biashara: bei inayolingana na bei za soko, uthibitisho wa utambulisho (KYC) uliokamilika, kumbukumbu za jukwaa lenyewe na historia ya miamala iliyopita. Muamala mmoja unaweza kupimwa kwa namna tofauti ukiwekwa ndani ya mfuatano ulioandikwa na thabiti.
- Andaa rufaa zilizoandikwa kwa benki na kisimbakazi cha sarafu (exchange)
Rufaa fupi na yenye misingi ya ukweli inaandaliwa kwa kila upande. Kila ombi linaeleza namba ya faili ya kesi, linaambatanisha nyaraka za usaidizi na linaomba matokeo yaliyobainishwa, kwa mfano kutolewa kwa fedha au uthibitisho wa maandishi wa mahitaji yaliyobaki.
- Wasiliana na wakili huru pale inapofaa
Pale benki au mamlaka haipokei jibu, au pale kiasi kinachohusika kinapostahili, wakili huru walioidhinishwa wanaweza kuchukua hatua za kisheria. Faili ya kesi hutungwa na huduma hii, na uratibu kati ya wahusika unadumishwa.
Mazingira ya kawaida
- Akaunti ya benki iliyofungwa inayohusiana na malipo ya P2P yanayoingia
- Kusimamishwa kwa sarafu zilizonunuliwa kutoka kwa mwingine alionyeshwa kama mtapeli
- Ombi la malipo ya kurudisha (chargeback) au la kurejesha kutoka kwa benki ya upande mwingine baada ya biashara kukamilika
- Upande mwingine unadai malipo yalifanyika kwa makosa au chini ya shinikizo
- Biashara ndogo za P2P zinazorudiwa katika kipindi kifupi zimeainishwa kama shughili isiyo ya kawaida
- Fedha zimewekwa chini ya vizuizi kama matokeo ya uchunguzi wa utekelezaji wa sheria unaoihusu akaunti ya upande mwingine.
Muda unaotarajiwa
Ukaguzi unaofanywa na benki na kisimbakazi cha sarafu (exchange) unaweza kuchukua wiki kadhaa, na kufungwa kuhusiana na uchunguzi wa polisi kunaweza kuendelea zaidi. Makadirio hutolewa baada ya tathmini na hurekebishwa kadiri kesi inavyoendelea.
Ada
Tathmini haitoi gharama yoyote. Baada ya hapo, wigo wa maandishi na mfumo wa ada kwa aina husika ya kesi hutolewa. Hakuna ada inayoombawe kabla ya mmiliki wa akaunti kufahamishwa kama msaada ni wawezekana. Ada →
Maswali yanayoulizwa mara kwa mara
Je, fedha zinaweza kufungwa baada ya biashara ya kawaida ya P2P?
Benki na kisimbakazi cha sarafu (exchange) kwa kawaida huchunguza akaunti zinazohusiana na malipo. Pale mwenzako aliporipotiwa kwa udanganyifu, au akaunti yake iko chini ya ukaguzi, malipo yanaweza kufungwa pamoja naye, hata ikiwa mmiliki wa akaunti alitenda kwa nia njema. Kisha kuonyesha kuwa biashara ilikuwa ya kweli hakuwa ni jukumu la mmiliki wa akaunti.
Nyaraka gani zinautoa kiwango cha juu zaidi cha uthibitisho kwamba muamala ulikuwa halali?
Nyaraka yenye nguvu zaidi ni mfululizo wenye tarehe: tangazo, mazungumzo kamili, bei iliyokubaliwa, uthibitisho wa malipo na kutolewa kwa sarafu. Rekodi ya oda ya jukwaa na historia ya biashara ya mmiliki wa akaunti pia zinapaswa kujumlishwa. Mazungumzo yaliyokosekana au kubadilishwa yanadhoofisha kesi.
Je, benki ya upande mwingine inaweza kurejesha fedha?
Katika hali fulani, benki inaweza kurejesha au kughairi malipo pale mtumaji anapodai kuwa malipo yalifanyika kwa makosa au chini ya udanganyifu. Jibu linalowasilishwa linapaswa kuwa na hati za biashara. Kiasi kikubwa kinapodaiwa kurudishwa, wakili huru anaweza kuhitajika.
Je, fedha zinapaswa kuhamishwa mahali pengine wakati wa ukaguzi?
Kuhamisha fedha zinazokaguziwa kunaweza kuchukuliwa kama jaribio la kuzificha na kunaweza kugumuza kesi. Jibu linalopendekezwa ni kuacha akaunti kama ilivyo, kujibu maswali ya mkaguzi na kuhifadhi rekodi kamili ya mawasiliano yote.
Je, kufungwa kwa benki kunatofautanaje na kufungwa kwa kisimbakazi cha sarafu (exchange)?
Kufungwa kwa benki kunahusu salio za fiat na kwa kawaida kunafuata ripoti ya udanganyifu, amri ya mahakama au vidhibiti vya hatari vya ndani vya benki yenyewe. Kufungwa kwa kisimbakazi cha sarafu (exchange) kunahusu sarafu za kidijitali na kwa kawaida kunatokea kutokana na ukaguzi wa ufuasi. Kila njia ina njia yake ya kupandisha hatua, na katika hali fulani zote mbili zinaweza kutumika.
Je, uwakili ni lazima?
Kwa kawaida si mwanzoni. Ushiriki wa kisheria unakuwa na umuhimu ikiwa benki au mamlaka hawajibu rufaa, ikiwa dai la kurejesha malipo linawasilishwa, au ikiwa kiasi ni kikubwa. Hatua za kisheria hushughulikiwa na wakili huru wenye leseni, na mmiliki wa akaunti huarifiwa hatua hiyo inapofika.
Hali zinazohusiana
- Msaada wa kufungua akaunti ya kisimbakazi cha sarafu.. Tambua kikomo, kusanya ushahidi wa KYC na AML, jibu ufuasi, na wasilisha rufaa.
- Furushi la nyaraka za chanzo cha fedha na chanzo cha mali kwa ukaguzi wa akaunti. Andaa faili ya kesi ya chanzo cha fedha na chanzo cha mali kwa kisimbakazi cha sarafu (exchange), benki na wasindikaji malipo.
- Ufungaji wa Sarafu Kidijitali Unaoanzishwa na Mamlaka. Mali ikishikwa na mamlaka: uratibu wa mawakili huru walioidhinishwa. Hakuna ushauri wa kisheria.
- Vizuizi kwenye kadi za crypto na akaunti za malipo. Kadi, neobank au akaunti ya mpangaji imefungwa: tambua chanzo cha ukaguzi, andaa rekodi, wasilisha rufaa.
Soma zaidi
Sources
Vyanzo rasmi au vya kuaminika vilivyotumika kwa ukurasa huu. Kurasa zinaweza kubadilishwa, hivyo ni vema kukagua chanzo kwa maandishi ya sasa.
Maudhui ya ukurasa huu ni ya jumla na hayatoi ushauri wa kisheria.